

IPCA reacelera: o que muda para a Selic em 2026
IPCA-15 de outubro pode levar inflação a 4,8% em 12 meses, acima do teto da meta. Isso muda o cálculo da tesouraria sobre juros e custo de dívida.
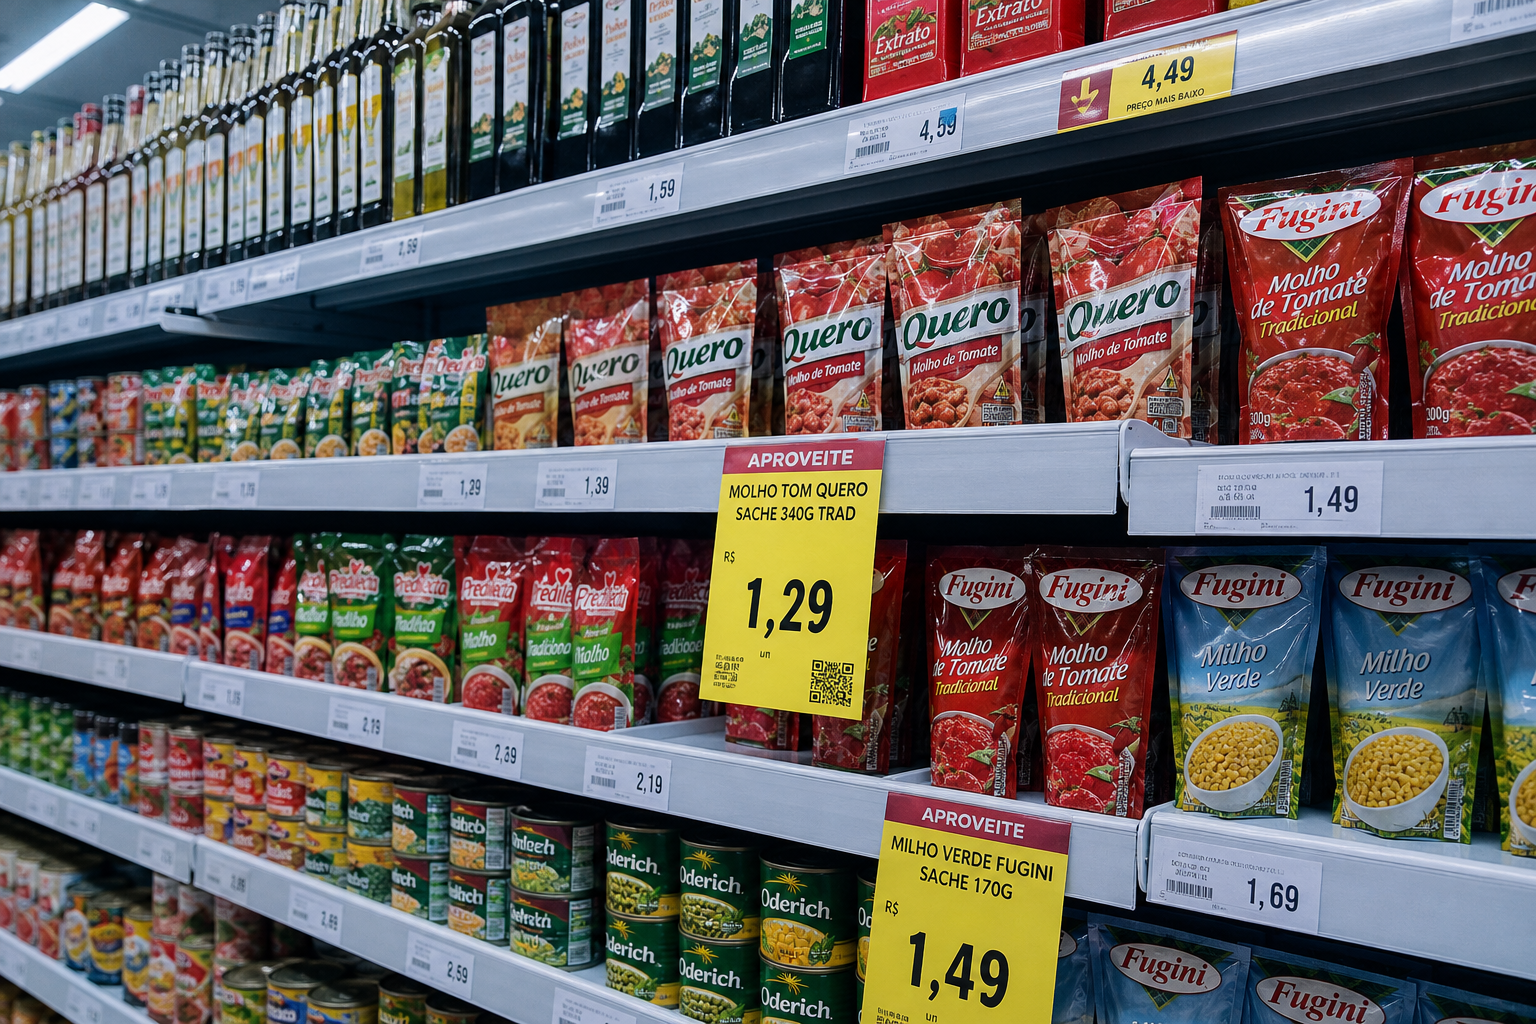
O IPCA-15 de outubro, que o IBGE divulga nesta sexta-feira (23), deve confirmar o que o mercado já teme: a inflação brasileira está acelerando de novo. O Itaú projeta alta de 0,51% no mês, o que elevaria o acumulado em 12 meses de 4,5% para 4,8%, acima do teto da meta de inflação.
O Bradesco estima variação de 0,45%, com pressão concentrada nos alimentos, que devem registrar a maior alta desde maio por efeito do El Niño. Parte desse impacto é compensada pela troca da bandeira tarifária de amarela para verde, mas os combustíveis seguem pressionando o índice.
Essa leitura chega em um momento delicado. O Boletim Focus da semana passada elevou a projeção do IPCA para 2026 de 5,01% para 5,22%, a quarta alta consecutiva. Para a tesouraria corporativa, a questão central não é mais se a Selic vai cair, mas se ela vai parar de cair.
O que o IPCA-15 de outubro significa para o custo de captação?
Se a prévia confirmar as projeções do InfoMoney, o acumulado de 12 meses do IPCA-15 saltará para 4,8%, ultrapassando o teto de 4,5% da meta. Isso muda o tom do debate sobre a Selic. Economistas do C6 Bank estimam pausa total nos cortes, com a taxa encerrando 2026 nos atuais 13,75%, contra os 13,25% que o Focus projeta.
Para empresas com dívida atrelada ao CDI, isso significa que o alívio no custo financeiro, que vinha sendo gradual desde o primeiro corte, pode estagnar. Quem planejou o orçamento de 2027 com Selic a 12% ou menos precisa refazer as contas. O Focus projeta a taxa a 13,25% no fim de 2026, mas com a inflação subindo, mesmo esse cenário está ameaçado.
Na prática, a tesouraria precisa rodar simulações com pelo menos dois cenários de Selic terminal: um com dois cortes adicionais (13,25%) e outro com pausa total (13,75%). A diferença de 50 pontos-base parece pequena, mas em uma carteira de dívida de R$ 500 milhões representa R$ 2,5 milhões a mais em despesa financeira anual.
A inflação de alimentos e o El Niño são passageiros?
O Bradesco atribui a pressão sobre alimentos ao El Niño, que vem afetando a oferta agrícola desde meados do ano. Para a tesouraria de empresas do agronegócio, da indústria alimentícia ou do varejo, o impacto é duplo: margens pressionadas pelo custo de insumos e receitas voláteis em um cenário de consumo mais fraco.
O ponto que o mercado ainda debate é se essa pressão alimentar é um choque temporário de oferta ou se contamina as expectativas de inflação de forma mais persistente. A média dos núcleos do IPCA, conforme reportou o InfoMoney, acelerou de 0,23% em agosto para 0,36% em setembro. Quando os núcleos sobem, o Banco Central tem menos margem para ignorar choques pontuais.
Para a tesouraria, a recomendação é tratar a inflação de alimentos como um sinal de cautela mais amplo. Empresas que operam com margens apertadas vale mapear cláusulas de reajuste em contratos de fornecimento e avaliar hedge de commodities agrícolas onde aplicável.
O fluxo estrangeiro recorde muda alguma coisa para a tesouraria?
Enquanto a inflação pressiona, o mercado de capitais vive um momento oposto. Segundo a Bloomberg Línea, investidores estrangeiros injetaram R$ 10,1 bilhões na B3 no início de outubro, o maior volume diário da história. No acumulado de outubro até dia 14, conforme levantamento da XP, o ingresso líquido chegou a R$ 19,1 bilhões.
Esse fluxo tem efeito direto sobre o câmbio: o real se fortaleceu, e o dólar recuou. Para a tesouraria de empresas exportadoras, isso pode significar receita menor em reais. Já para importadoras, é uma janela de oportunidade para travar câmbio em patamares mais favoráveis. A gestão de portfólio de investimentos também precisa considerar esse novo cenário de liquidez.
O risco, porém, é que esse fluxo seja oportunístico, e não estrutural. Se o cenário macroeconômico se deteriorar ou o fiscal não evoluir conforme esperado, a reversão pode ser tão rápida quanto a entrada.
Como preparar o caixa para um cenário de juros parados?
Se o Copom de novembro decidir pausar o ciclo de cortes, a tesouraria precisa estar preparada. O primeiro impacto é no custo de rolagem de dívidas: linhas de capital de giro atreladas ao CDI continuarão caras. Empresas com vencimentos concentrados no primeiro trimestre de 2027 podem monitorar as condições de crédito para identificar o momento de iniciar negociações.
O segundo impacto é na gestão de caixa. Com a Selic a 13,75%, aplicações em CDBs, compromissadas e fundos DI seguem rendendo bem. Mas se a inflação estiver a 5,2%, o juro real cai para algo próximo de 8,5%. Parece generoso em termos históricos, porém é menor do que os 10% de juro real que vigoraram no primeiro semestre. A alocação do caixa ocioso precisa ser reavaliada.
Outra frente é a revisão de premissas no fluxo de caixa projetado. Quem modelou receitas e despesas com inflação a 4,5% está desalinhado com a realidade. A correção pode parecer marginal em termos percentuais, mas, distribuída ao longo de 12 meses, impacta projeções de capital de giro e decisões de investimento.
O que a tesouraria deve monitorar nesta semana?
A agenda é clara: na sexta-feira, o IPCA-15 vai confirmar ou desmentir a tese de reaceleração inflacionária. Se o dado vier acima de 0,50%, o mercado vai precificar quase imediatamente uma pausa nos cortes da Selic. Os DIs futuros reagirão, e o custo de novas emissões de dívida subirá.
Antes disso, a tesouraria deve acompanhar três pontos. Primeiro, a curva de juros implícita nos contratos de swap em relação ao cenário base do orçamento. Segundo, as exposições a índices de preços em contratos de aluguel, energia e fornecedores. Terceiro, o colchão de liquidez e sua capacidade de absorver volatilidade pós-dado.
Em um ambiente onde a inflação sobe, os juros param de cair e o fluxo estrangeiro depende do resultado eleitoral, a tesouraria não pode operar no piloto automático. A Datanomik permite consolidar posições de caixa, dívida e investimentos em tempo real, oferecendo a visibilidade necessária para reagir a cenários que mudam de uma semana para outra. Quando cada ponto-base conta, ter dados fragmentados em planilhas deixou de ser uma opção viável.